そんな経験をした人もいるのではないでしょうか。
この記事では、地震保険に加入すべきか迷っている方向けに、火災保険との補償の違いから、保険料の目安、建物と家財の選び方までを解説します。
- 地震保険は単独では契約できず、火災保険とセットで加入する
- 保険料は所在地と構造だけで決まり、どの保険会社でも同額
- 補償の対象は建物と家財に分かれ、それぞれ別に選べる
火災保険と地震保険の違いは?補償範囲を比較
火災保険と地震保険の違いは、損害の原因にあります。
地震・噴火・津波が原因の損害は、火災保険では補償されません。
とくに見落とされやすいのが、地震によって発生した火災です。火災という言葉が入っていても、原因が地震であれば火災保険の対象外となります。
これは、隣家から燃え移った場合も同じです。地震で近隣から出火し、自宅に延焼したケースでも、地震保険に加入していなければ補償を受けられません。日本では火元の隣人に賠償を請求できないため、自分で備えておく必要があります。
https://ins.minkabu.jp/columns/fire-insurance-coverage-for-damage-caused-by-a-fire-250228
補償内容の違いは、以下のとおりです。
| 火災保険のみ | 火災保険+地震保険 | |
|---|---|---|
火災 | ○ | ○ |
地震・噴火による火災 | ▲※ | ○ |
地震・噴火による津波 | × | ○ |
地震・噴火による倒壊 | × | ○ |
上記の通り、地震に対する被害は「地震保険」でしか対応できないことが分かります。
なお、台風や豪雨による風災・水災は火災保険の補償対象です。ただし契約するプランによっては対象から外れている場合があるため、契約内容を確認しておきましょう。
https://ins.minkabu.jp/columns/typhoon-221011
https://ins.minkabu.jp/columns/flood-damage-220930
地震保険は火災保険とセットでないと入れない|単独で加入できない理由
地震保険は単独では契約できず、火災保険とセットでのみ加入できます。すでに火災保険に加入している場合は、契約の途中から地震保険を追加することも可能です。
セットが必要なのは、地震保険が「地震保険に関する法律」に基づき、政府と損害保険会社が共同で運営する制度だからです。
制度として運営されているため、補償内容と保険料はどの保険会社でも同じです。加入先による有利・不利はありません。
ただし地震保険は、被災者の生活の安定に寄与することを目的とした制度です。被害にあった建物をすべて建て直せる金額を補償するものではありません。
保険金額は火災保険の保険金額の30%〜50%の範囲内で設定し、上限は建物5,000万円・家財1,000万円です。火災保険を建物2,000万円で契約している場合、地震保険は600万円〜1,000万円の範囲になります。
なお、地震保険の保険料はどの保険会社でも同じですが、セットで契約する火災保険の保険料は会社によって異なります。全体の負担を抑えるには、火災保険側を比較することがポイントになります。
地震保険は必要?加入率と入るかどうかの判断の目安
地震保険が必要かどうかの判断の目安は、自己資金で再建できるかどうかです。
地震による被害を受けても自分で再建したり、修繕する費用が確保できているのであれば、地震保険に加入する必要はないかもしれません。しかし、「今、地震被害に遭ったら自己再建が難しい」という場合には火災保険だけでなく、地震保険の加入も検討しましょう。
そう考えていても、いざ大地震に見舞われた際に住まいを失ってしまったら、大きな損失になってしまいますよね。
どこに住んでいても地震のリスクはある
文部科学省の地震調査研究推進本部が公表している報告書によると、日本のどこに住んでいても「震度5強以上の地震」に見舞われる可能性があるとされています。
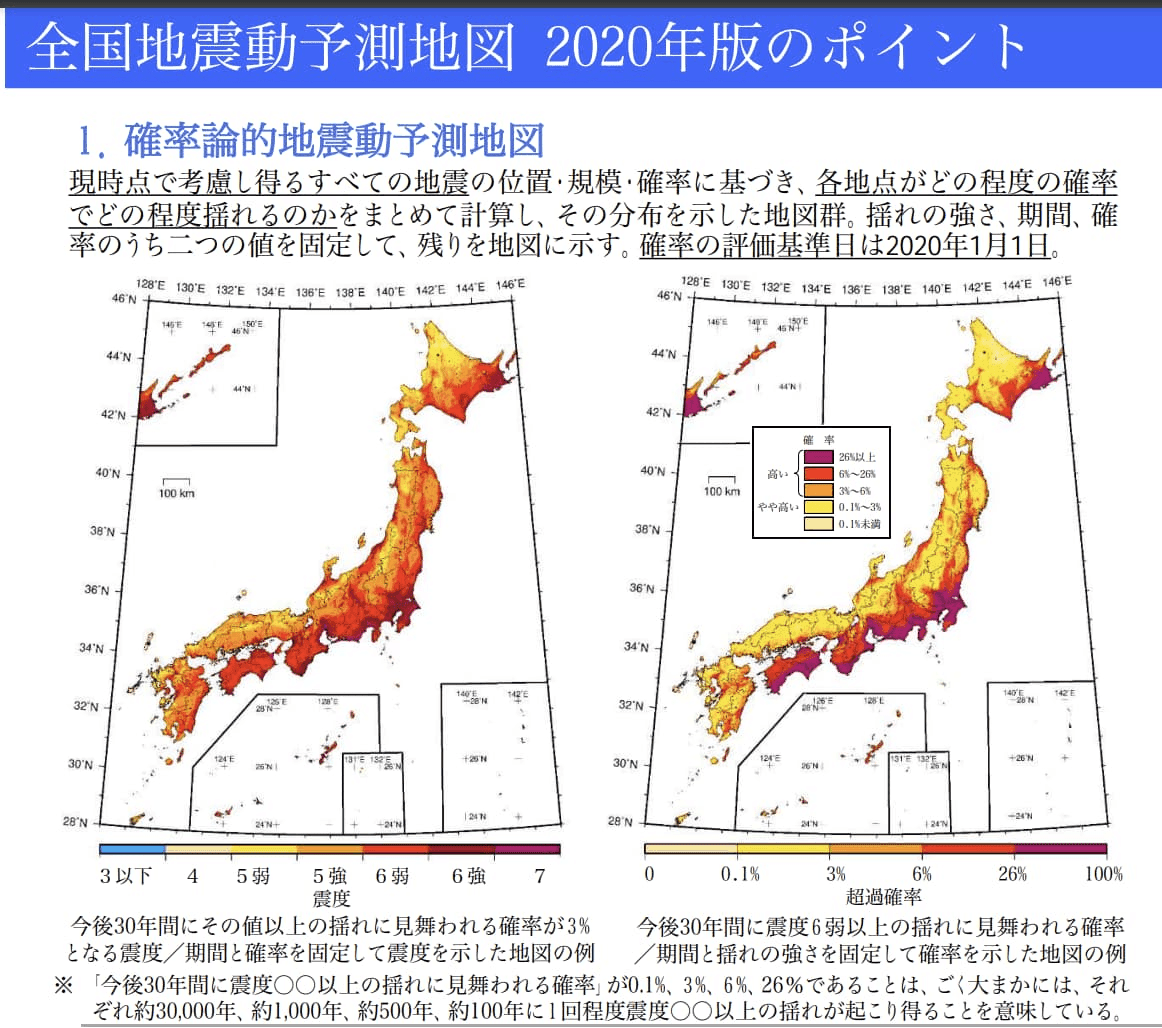
さらに、報告書には以下の記述もあります。
「今後30年間に震度6弱以上の揺れに見舞われる確率」の地図では、北海道南東部や仙台平野の一部、首都圏、東海~四国地域の太平洋側及び糸魚川-静岡構造線断層帯の周辺地域などの確率が高い。」
実際に、2025年だけでも大きな地震が何度も発生しています。
| 発生日 | 震源地 | 規模 | 最大震度 |
|---|---|---|---|
2025年1月13日 | 日向灘 | M6.6 | 震度5弱 |
2025年1月23日 | 福島県会津 | M5.2 | 震度5弱 |
2025年4月18日 | 長野県北部 | M5.1 | 震度5弱 |
2025年7月3日 | トカラ列島近海 | M5.5 | 震度6弱 |
2025年9月17日 | トカラ列島近海 | M4.7 | 震度5弱 |
2025年10月25日 | 根室半島南東沖 | M5.8 | 震度5弱 |
2025年11月25日 | 熊本県阿蘇地方 | M5.8 | 震度5強 |
2025年12月8日 | 青森県東方沖 | M7.5 | 震度6強 |
こうした統計的なデータからも、日本ではいつどこにいても地震に遭遇するリスクがあることがわかります。
「自分の住んでいる地域は大丈夫」と思いたい気持ちもわかりますが、地震の発生を予測することはできません。備えを検討しておく価値はあります。
地震保険の加入率はどれくらい?
地震保険の加入率は年々増加しています。
2025年度には、
付帯率:70.8%
世帯加入率:35.5%
となっており、付帯率は23年連続で増加し、過去最高となりました。
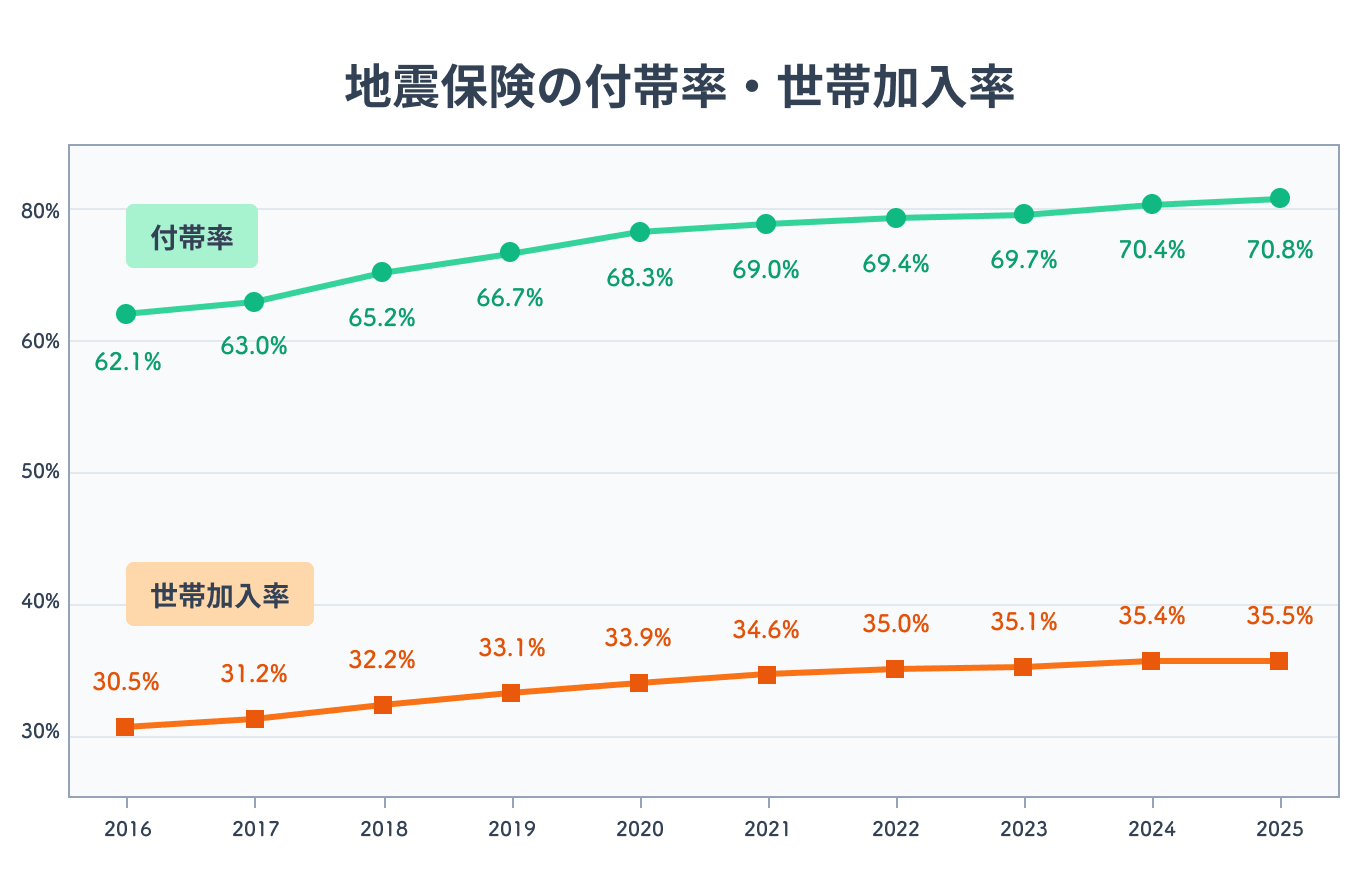
一方で世帯加入率は35.5%にとどまり、火災保険には入っていても地震保険は付けていない世帯が一定数あることがわかります。
地震保険はいくら受け取れる?損害の程度と補償されないケース
受け取れる保険金は、損害の程度に応じて全損・大半損・小半損・一部損の4区分で決まります。契約した保険金額の全額が支払われるのは、全損と認定された場合のみです。
迅速な支払いを優先する制度のため、実際の修理費用ではなく、あらかじめ決められた割合で支払われる仕組みになっています。
損害の程度は4区分で判定される
| 損害の程度 | 支払われる保険金(建物・家財) |
|---|---|
全損 | 地震保険の保険金額の100%(時価額が限度) |
大半損 | 地震保険の保険金額の60%(時価額の60%が限度) |
小半損 | 地震保険の保険金額の30%(時価額の30%が限度) |
一部損 | 地震保険の保険金額の5%(時価額の5%が限度) |
地震保険で補償されないケースは?
地震による損害の場合でも補償がされない場合があります。
地震保険で補償されないケース
地震等が発生した日の翌日から10日経過後に生じた損害
紛失または盗難によって生じた損害
建物本体に被害がなく、門、塀、垣のみに生じた損害
一部損に満たない損害
自動車やバイクの損害(※火災保険・地震保険の対象外。自動車保険の特約等で備える必要があります)
家具や家電が1点のみ破損するなど、損害割合が「一部損」の基準に満たない損害
地震等が発生した日の翌日から10日経過後に生じた損害
地震発生翌日から10日経過後に生じた損害については、地震による影響か関係性が曖昧になるため、補償の対象外です。
紛失または盗難によって生じた損害
大規模な地震の後は、住民が避難して無人になった住宅が狙われることがあります。東日本大震災でも、避難によって民家への侵入が容易になり、発災当初に窃盗事件が多発したと報告されています。
ただし、こうした紛失や盗難によって生じた損害は、地震保険の補償対象外です。
警察庁「平成24年警察白書」特集 3 被災地における安全・安心の確保
建物本体に被害がなく、門、塀、垣のみの損害
門、塀、垣のみの損害の場合は被災者の生活の安定には関係ないとされているため、地震保険の対象外となります。(居住用建物も同時に損害がある場合は、対象契約内容によっては対象となります。)
一部損に満たない損害
損害の程度の調査の結果、一部損に至らないと判定された場合は地震保険の支払いの対象外となります。
自動車やバイクの損害
自動車やバイクは家財に含まれないので、地震保険の補償対象にはなりません。また、自動車保険でも地震による損害は基本対象外になっていますのでご注意ください。
家具や家電が1点のみ破損した場合
地震保険における損害の査定では、ご家庭にある家財の金額を問わず「1点が壊れた」という査定になり、数ある家財の中の1点が壊れたとしても査定としては一部損の基準(構成割合) を満たさず、補償の対象外となります。
地震保険を付けると保険料はいくら増える?
地震保険の保険料は、建物の所在地(都道府県)と構造の2つだけで決まります。建物の広さや築年数、保険会社による差はありません。
保険金額1,000万円あたりの年間保険料は、最も安い区分で7,300円、最も高い区分で41,100円です。同じ補償内容でも、所在地と構造の組み合わせによって大きな差があります。
保険料は「所在地」と「構造」で決まる
地震保険の保険料は、次の式で計算します。
基本料率は、都道府県と建物の構造区分の組み合わせで決まり、構造区分は2つです。
| 構造区分 | 主な建物 |
|---|---|
イ構造 | 鉄骨・コンクリート造の建物など |
ロ構造 | 木造の建物など |
みんないくら払ってる?地域と構造による保険料の差
保険金額1,000万円あたり・保険期間1年あたりの基本料率は、以下の範囲に分かれています。
| 等地 | 該当地域 | イ構造 | ロ構造 |
|---|---|---|---|
1等地 | 北海道・青森・岩手・秋田・山形・栃木・群馬・新潟・富山・石川・福井・長野・岐阜・滋賀・京都・兵庫・奈良・鳥取・島根・岡山・広島・山口・福岡・佐賀・長崎・熊本・大分・鹿児島 | 7,300円 | 11,200円 |
2等地 | 宮城・福島・山梨・愛知・三重・大阪・和歌山・香川・愛媛・宮崎・沖縄 | 11,600円 | 19,500円 |
3等地 | 茨城 | 23,000円 | 41,100円 |
埼玉 | 26,500円 | 41,100円 | |
千葉・東京・神奈川・静岡・徳島・高知 | 27,500円 | 41,100円 |
財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」
保険料を抑えられる4つの割引制度
建物の建築年や耐震性能に応じて、10%〜50%の割引が適用されます。割引は4種類あり、いずれか1つだけが適用されます(重複不可)。
| 割引制度 | 対象 | 割引率 |
|---|---|---|
免震建築物割引 | 「住宅の品質確保の促進等に関する法律」に基づく免震建築物 | 50% |
耐震等級割引 | 耐震等級3 | 50% |
耐震等級2 | 30% | |
耐震等級1 | 10% | |
耐震診断割引 | 地方公共団体等の耐震診断・耐震改修の結果、現行の耐震基準を満たす建物 | 10% |
建築年割引 | 昭和56年6月1日以降に新築された建物 | 10% |
昭和56年6月以降に建てられた住宅であれば、建築年割引だけでも10%引きになります。
長期契約なら保険料は割安になる
保険期間は1年から5年まで選べます。
2年以上の長期契約では、年数分をそのまま掛けるのではなく、長期係数を掛けて計算します。
| 保険期間 | 長期係数 |
|---|---|
2年 | 1.90 |
3年 | 2.85 |
4年 | 3.75 |
5年 | 4.70 |
5年契約なら、まとまった金額を一度に支払う必要はありますが、1年契約を5回繰り返すより保険料を抑えられます。
地震保険の選び方|建物だけ?家財も付けるべき?
地震保険は建物と家財をそれぞれ別に契約します。どちらか一方だけでも、両方でも選べます。
建物だけを契約するケースもありますが、被災後は家電や家具の買い直しにも費用がかかります。生活の再建という目的で考えるなら、家財の補償も検討する価値があります。
建物と家財、どちらを補償の対象にする?
判断の目安は、被災後に何を買い直す必要があるかです。
| 保険料 | 向いている人 | |
|---|---|---|
建物のみ | 抑えられる | 住宅ローンの残債があり、まず建物の再建を優先したい人 |
建物+家財 | 上乗せになる | 家電・家具を一式そろえ直す負担を避けたい人 |
分譲マンションの場合、専有部分の建物と家財がそれぞれ対象になります。共用部分は管理組合が契約している火災保険・地震保険の対象です。
地震保険で建物はどこまで補償される?
地震保険の補償対象は建物・家財となっていますが、対象となるのは「居住用の建物」のみで、店舗併用の建物の場合は住居部分のみが対象となります。
また、門や塀、物置などは建物本体に付帯して扱われますが、門や塀のみの損害は補償対象外となります。
建物への地震被害で、補償の対象となり得るケース例
地震により柱、外壁、屋根、基礎部分がヒビ割れた
地震による津波により建物が流失した
地震による土砂崩れで家が埋没した
地震による火災で建物が焼失した
地震保険で家財はどこまで補償される?
地震保険で補償される家財は、「生活用動産」と定義されており、建物の中にある外に運び出せるもの全般(動産)を指します。
そして家財は5種類(食器類・電気器具類・家具類・身の回りの品・衣類寝具類)に分類されています。
家財の具体例
食器類 :食器・調理器具・陶器置物・食料品
電気器具類 :携帯電話・冷蔵庫・洗濯機・テレビ・パソコン・電子レンジ・掃除機
家具類 :机・椅子・食器棚・ソファ
身の回りの品:本・かばん・カメラ・靴・レジャー用品
衣類寝具類 :衣類・ベッド・布団
また、家財には、以下のものは含まれないので注意しましょう。
通貨、有価証券、預貯金証書、印紙、切手、自動車
貴金属、宝石、書画、骨とう品などで1個または1組の価額が30万円を超えるもの
本などの原稿、設計書、図案、証書、帳簿、データその他これらに類するもの
設備・什器・商品など、業務に関連する動産
ペット(動物)や植物など
https://ins.minkabu.jp/columns/household-goods-insurance-221019
保険金額はいくらに設定する?
地震保険の保険金額は、火災保険の保険金額の30%〜50%の範囲内で決めます。上限は建物5,000万円、家財1,000万円です。
火災保険を建物2,000万円で契約している場合、地震保険は600万円〜1,000万円の範囲で設定することになります。
この範囲内であれば金額は選べるため、保険料を抑えたいなら30%寄り、備えを厚くしたいなら50%寄りという判断になります。
ただし地震保険は建物の建て直し費用を全額まかなう制度ではないため、上限まで設定しても不足する場合があります。
保険期間の決め方
保険期間の選び方は保険料の割引に関わるため、詳しくは前の章を参照してください。
地震保険の保険期間を、火災保険とそろえる取扱いになっている場合があります。
更新のタイミングが火災保険に連動することもあるため、契約前に重要事項説明書で保険期間と更新の手続きを確認しておきましょう。
まとめ|火災保険と地震保険はセットで検討する
この記事のポイント
火災保険では、地震・噴火・津波による損害は補償されない(地震が原因の火災も対象外)
地震保険は単独では契約できず、火災保険とセットで加入する
受け取れる保険金は損害の程度に応じた4区分で決まり、全額が出るのは全損のときのみ
保険料は所在地と構造だけで決まり、どの保険会社でも同額
保険金額は火災保険の30%〜50%の範囲で、建物と家財をそれぞれ設定する
地震保険が必要かどうかの判断は、地震で住まいを失ったときに自己資金で建て直せるかどうかが目安になります。建て直せる貯蓄がなければ、備えておく意味は大きくなります。
地震保険の保険料はどの保険会社でも同じですが、セットで契約する火災保険は会社によって保険料が異なります。あわせて見積もりを取ると、全体の負担が把握しやすくなります。
火災保険と地震保険のセットについてよくある質問
地震保険だけ単独で加入できる?
地震保険だけでは加入できません。
地震保険は火災保険に付帯する方式のため、火災保険への加入が前提になります。
火災保険の契約途中から地震保険を追加できる?
追加できます。すでに火災保険を契約している場合でも、契約期間の途中から地震保険に加入できます。
地震保険を外して保険料を安くできる?
外すことは可能です。
ただし地震・噴火・津波による損害と、地震が原因の火災は火災保険では補償されないため、その部分は自己負担になります。
保険会社によって地震保険の内容は変わる?
変わりません。補償内容と保険料は制度で定められており、どの保険会社で契約しても同じです。
セットで契約する火災保険の部分は会社によって異なります。
マンションでも地震保険は必要?
分譲マンションの場合、専有部分の建物と家財が地震保険の対象になります。共用部分は管理組合が契約する保険の対象のため、専有部分の備えは自分で用意することになります。
地震保険に入っていれば家を建て直せる?
建て直せるとは限りません。地震保険は生活の再建を支えることを目的とした制度で、保険金額の上限は火災保険の50%までと定められているためです。