- 火災保険料は、過去に5年間で30~50%上昇したケースも
- 値上げの理由は自然災害・修理費・水災料率・老朽化の4つ
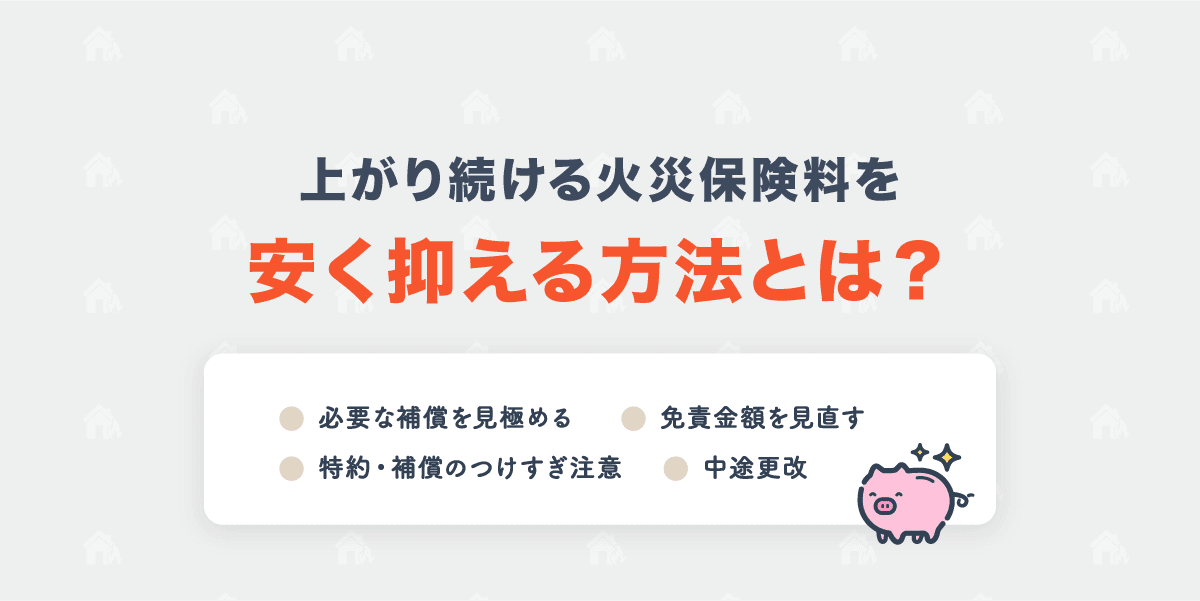
- 保険料を抑えるための4つの見直しポイント
火災保険の値上げはいつ?10月の改定前に比較が必要な理由
火災保険は、10月に保険料改定が行われます。
災害による給付実績などに基づいて保険料の見直しが行われ、保険会社にもよりますが、直近5年で3度の値上げが実施された会社もあります。
しかし、値上げ率や値上げを実施するのは保険会社によって判断が異なります。保険会社ごとに保険料の引き上げ率が異なるため、見直すことで今より保険料が安くなる可能性もあります。
満期が近づいたら、更新前に比較・見直しを行いましょう。
10年契約の満期ラッシュは継続中|長期契約からの更新は要注意
2025年10月に始まった10年契約の満期ラッシュは、2026年以降も続いています。
2015年10月から2022年9月末までに「10年契約」で火災保険に加入した方が、契約時期に応じて順に更新時期を迎えているためです。これが、いわゆる「火災保険の2025年問題」と呼ばれるものです。
10年前の契約時からは大幅に参考純率が上昇しているため、契約条件によっては保険料が2倍近くになるケースもあります。
さらに、契約期間の最長も「10年」から「5年」に短縮されているため、長期割引の恩恵も受けにくくなっています。
2026年10月に火災保険の更新を控えている方は、早めの見直しと比較検討が重要です。
火災保険料の値上げと背景
これは実際に、保険の無料相談をご利用いただいた方々からいただいた声です。
こうした声の背景には、ここ数年の「火災保険料の度重なる改定」があります。
改定の要因は、自然災害の増加と建築費の高騰だけではありません。近年は、住まいの地域ごとに水災の保険料が変わるしくみが導入されたことや、建物の老朽化による水濡れ事故が増えていることも、保険料を押し上げる要因になっています。
契約内容や補償範囲はほとんど変わっていないのに、保険料だけが年々上昇しているという現実に、戸惑いや不安の声が上がっているのです。
火災保険は5〜10年前と比べて確実に値上がりしています
「前回と同じ補償内容なのに、更新案内を見たら保険料がかなり高くなっていた」という声も寄せられています。
実際に火災保険料は、5年で30~50%上昇したケースも
損害保険料率算出機構が発表した火災保険の参考純率改定によると、火災保険料は2019〜2024年の5年間で4度の値上げが行われました。保険料水準(参考純率)は全国的に上昇傾向にあります。
2019年
平均4.9%の値上げ
2021年
平均5.5%の値上げ
2022年
平均10.9%の値上げ+最長契約期間を10年→5年に短縮
2024年
13.0%の値上げ(地域や建物構造によって最大30%以上の値上げのケースも)+水災料率の細分化
とくに築年数の古い木造住宅や自然災害リスクの高い地域では、災害リスクが高くなるため上げ幅が大きくなる傾向があります。
参考:築25年 木造住宅の保険料変化(5年契約・建物のみ)
| 契約年 | 保険料(概算) | 主な変更点 |
|---|---|---|
2015年 | 約55,000円 | 10年契約が主流 |
2020年 | 約72,000円 | 料率改定あり |
2025年 | 約95,000円 | 契約期間短縮+再改定 |
たった10年で、実質約70%近い値上がりとなるケースもあります。
火災保険の値上げが続く4つの理由
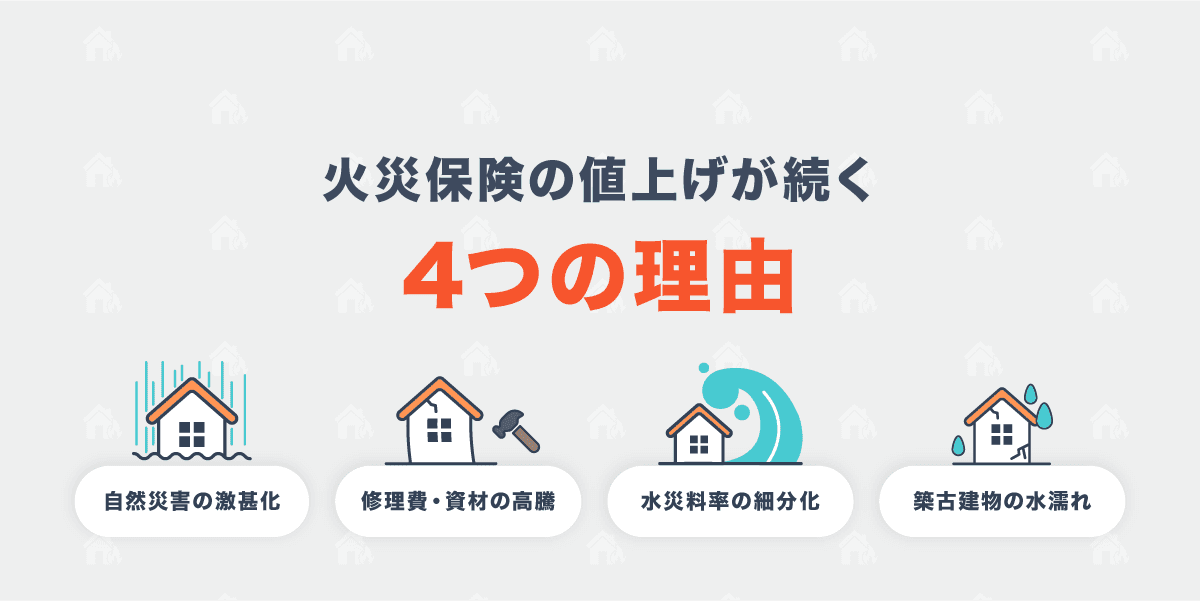
自然災害の激甚化(げきじんか)
台風や豪雨の被害は、保険料に直結しています。
近年、日本では台風・豪雨・洪水・地震などの自然災害が毎年のように起こり、しかもその規模が大きくなっています。
これを「激甚化(げきじんか)」といい、災害の被害がより深刻になっていることを意味します。
自然災害の激甚化(げきじんか)の結果、保険会社は被害に遭った住宅などへの保険金の支払いが年々増加しています。
実際に、日本損害保険協会(損保協会)の「令和6年度 損保決算概況」によると2024年1月に発生した能登半島地震に係る地震保険の支払いや、物価上昇に伴う支払単価の増加による自動車保険の支払いの増加などにより、令和5年度に比べて4.5%(2,414億円)増加の5兆5,714億円となりました。
昨今の河川の氾濫や豪雨による浸水被害で保険金支払いが発生することで支払保険金額が増えることとなり、契約者から受け取る保険料と被災した方への保険金支払のバランスが崩れるようになります。
このように支払いが増え続けると、保険会社はそれに備えるために、保険料の基準(料率)を引き上げざるを得なくなります。
修理費・建築資材の高騰
自然災害によって建物が壊れた場合、火災保険から修理費用が支払われます。しかし今、その修理費用が大きく上がっているのです。
修理費用が高くなれば保険会社の保険金支払いも増えるため、保険料にも反映されることになります。
その理由は次のようなものです。
建築関係の価格が上昇
建物の修理費用は「資材費」「人件費」「輸送コスト」などの影響を受けており、全体的に大きく上昇しています。以下はその一例です。(一般社団法人 建設物価調査会調査による)
| 主要建築資材 | 2021年2月 | 2024年2月 | 増額率 |
|---|---|---|---|
生コンクリート(円/10㎥) | 約140,000円 | 約197,000円 | 約+40% |
セメント(円/10t) | 約100,000円 | 約159,000円 | 約+60% |
軽油(円/1 kl) | 約85,000円 | 約118,500円 | 約+40% |
| 職種 | 2019年頃(日当) | 2024年頃(日当) | 増加率(目安) |
|---|---|---|---|
大工 | 18,000円/日 | 25,000~30,000円/日 | 約+45% |
とび職 | 16,000円/日 | 22,000円以上 | 約+35% |
内装業 | 14,000円/日 | 20,000円以上 | 約+40% |
同じ家を直すにも数年前より1.3〜1.5倍の費用がかかることも珍しくありません。
保険会社は、修理に必要な金額をカバーするために、契約者の建物の評価額(保険金額)を上げる必要があります。それにともない、保険料も当然高くなるというわけです。
保険は“もしも”に備えるための大切な仕組みですが、
そんな声が、いま現実のものとなりつつあります。
水災料率の地域別細分化
2024年10月の改定から、水災の保険料が住まいの地域ごとのリスクに応じて決まるようになりました。
それまで水災の保険料は全国一律でしたが、現在は市区町村ごとに「1等地」から「5等地」までの5つの区分に分けられています。保険料が最も高い地域は、最も安い地域の約1.2倍です(火災・風災・雪災・水災などを合計した保険料全体での比較)。
河川の近くや過去に浸水被害のあった地域では、この区分によって保険料が上がる場合があります。
自分の住まいが何等地にあたるかは、損害保険料率算出機構のサイトで市区町村ごとに調べられます。
損害保険料率算出機構「住宅向け火災保険参考純率の水災料率を細分化します」
築古建物の水濡れリスク増加
建物の老朽化にともなう水濡れ事故も、保険金の支払いを押し上げる要因のひとつです。
給排水管は年数の経過とともに劣化し、漏水や逆流といった事故につながることがあります。とくに築年数の経過したマンションでは、上の階で起きた漏水が下の階にまで及び、損害が広がることも考えられます。
損害保険料率算出機構の資料でも、水濡れを含む補償区分で保険金の支払いが増加傾向にあることが示されています。
修理費の高騰と重なることで、1件あたりの支払額も大きくなりやすい状況です。
こうした要因が重なり、火災保険の保険料は上昇を続けています。それでも、火災や自然災害への備えとして、火災保険は必要不可欠です。
上がり続ける火災保険料を安く抑える方法とは?
ご説明したとおり、火災保険の保険料は今後も上昇していく見込みです。
そこでまず確認していただきたいのが、「そもそもどのような経緯で保険に加入したのか」という点です。
以下のようなケースに、心当たりはありませんか?
・住宅購入時や賃貸契約時に、不動産会社や管理会社の案内に従ってそのまま加入した
・なんとなく必要そうだから加入した
・他に選択肢がなかったから加入した
これらは決して珍しいことではありません。
保険料が上昇している今だからこそ、「自分にとって本当に必要な補償は何か?」を一度立ち止まって見直すことが、将来の安心と保険料節約の第一歩になります。
とはいえ、「保険料をどうすれば抑えられるのか」は、保険のプロでもない限り分かりにくいのが実情です。
ですが、見直しによって負担を軽減できる可能性は十分にあります。
4つのポイントを押さえることで、必要な補償はきちんと確保しつつ、ムダのない契約へと見直しましょう。
① 本当に「必要な補償」かを見極める
火災保険には、「水災」「家財」「破損・汚損」など、さまざまな補償がセットになっています。
しかし、それらすべてが必ずしも自分にとって必要とは限りません。
自宅の立地条件や賃貸・所有など所有条件、建物構造によっては、省ける補償もあるのです。
たとえば、標高が高く河川から遠いエリアでは、「水災補償」を外すという選択も可能です。国や自治体が提供しているハザードマップを活用することで、客観的に災害リスクを把握できます。
とくにマンションの高層階にお住まいの方は、水災リスクが比較的低いため、補償の要否を再検討する価値があります。
単身者や家財が少ない世帯では、「家財保険」の補償額を見直すことで、保険料を大きく抑えられる場合もあります。
https://ins.minkabu.jp/columns/flood-damage-220930
https://ins.minkabu.jp/columns/household-goods-insurance-221019
② 免責金額(自己負担額)の設定を見直す
「免責金額」とは、火災や自然災害などで損害が発生した際に、ご自身で負担する金額のことです。
この金額を高めに設定することで、保険会社の支払いリスクが減り、その分保険料を安く抑えることが可能になります。
たとえば、免責額を5万円から10万円に引き上げるだけで、年間の保険料が1〜2万円下がるケースもあります。
最近では、「小さな損害は自己負担で割り切り、予測不能な大災害への備えを優先する」といった、メリハリのある保険設計を選ぶ人もいます。
家計への負担を抑えつつ、大きなリスクにしっかり備える。そんな考え方が、いま注目されているのです。
https://ins.minkabu.jp/columns/fire-disclaimer-250609
③ 特約や補償の“つけすぎ”に注意
火災保険には、「弁護士費用」「類焼損害」「個人賠償責任」など、さまざまな特約(オプション補償)を追加することができます。
補償が手厚くなるほど安心感は増しますが、その分、保険料も確実に上がっていきます。
とくに「念のため」で付けた特約が、実際にはほとんど使われることのないまま、毎年の保険料だけがかさむケースも少なくありません。
さらに注意したいのが、他の保険との補償内容の重複です。
たとえば、自動車保険やクレジットカード付帯保険に「個人賠償責任特約」が含まれている場合、火災保険でも同じ補償を二重に契約してしまっていることがあります。
・“つけすぎ”や“重複”によるムダを省く
④ 改定前に契約を結び直す「中途更改」という選択肢
満期がまだ先の方でも、改定前に契約を結び直すことで保険料を抑えられる場合があります。
「中途更改」と呼ばれる方法で、保険料が改定される10月より前に現在の契約を解約し、改定前の保険料水準で新しく契約し直すというものです。
火災保険の保険料は、契約期間中に変わることがありません。そのため9月中に5年契約を結び直せば、その5年間は改定の影響を受けずに済む可能性があります。
また、現在の契約を途中で解約した場合、残りの期間に応じた解約返戻金を受け取れることもあります。
ただし、入り直しには注意点もあります。
解約返戻金が目減りする場合がある
一括払いの契約を途中解約すると、返戻金の計算(短期率)によって、単純な月割りよりも戻ってくる金額が少なくなることがあります。
築年数が経過している
以前契約した時よりも建物の築年数が経っているため、その分保険料が上がっているケースがあります。
補償内容が変わる場合がある
契約し直す保険によっては、補償範囲や免責金額の設定が今までと変わることがあります。
補償の空白期間に注意
解約日と新しい契約の開始日が空くと、その間は補償を受けられない期間が生じます。
「値上げ後に更新する」のと「今解約して入り直す」のでは、どちらがトータルで安くなるのかは、現在の契約状況によって異なります。
無料相談や一括見積もりを利用して、両方の条件を比較したうえで検討しましょう。
なぜ火災保険の満期と値上げは10月に集中するの?
火災保険の契約は、特に10月に満期(契約の終了日)が集中する傾向があります。
その背景には、過去の「制度」と「契約習慣」が関係しています。
かつて火災保険では「10年間」などの長期契約が主流でした。その契約が「10月1日始まり」となっていたのは、次のような理由が背景にあります。
https://ins.minkabu.jp/columns/10year_fire_disappears
昔の保険会社の会計年度に合わせていたため
損害保険会社は、以前は会計年度が10月から始まっていました。
そのため、年度の締めくくりや決算作業をしやすくする目的で、保険契約の開始時期も10月に合わせることが多かったのです。
こうした背景から、10月に火災保険の保険料改定が行われるようになりました。
法人や団体の契約をまとめて管理しやすくするため
企業や自治体などの大きな団体は、保険契約を一括で管理します。契約開始日を統一することで、更新や管理の手続きを一度に行うことができます。
また、損害保険会社の会計年度が10月だったことも、団体契約の補償が10月に集中している要因の一つになっている可能性があります。
保険の更新や見直しを検討する際には、こうした背景も理解した上で計画的に準備することが重要です。
【火災保険の値上げが心配な方へ】10月の更新前に無料相談で一括見積もりを
火災保険の改定は、すべての保険会社が同じ時期に同じ幅で行うわけではありません。改定率は各社が個別に判断しており、得意とする地域や建物構造にも違いがあります。
そのため、今の契約先で大幅な値上げになっていても、別の保険会社では値上げ幅が小さいというケースが起こり得ます。まったく同じ条件で見積もっても、各社の提示額に差が出るのはこのためです。
火災保険の保険料が上がっている中で補償の選択に迷った場合は、専門家に相談してみるのがおすすめです。
みんかぶ保険では、無料で保険に関する相談を受け付けています。保険の専門知識を持つスタッフが、あなたの状況や希望を詳しくヒアリングした上で、一人ひとりに保険料を抑えつつ最適な保険プランについてご提案します。
専門家のアドバイスを受けることで、自分だけでは気づかなかったリスクや、より有利な保険プランを見つけられるでしょう。
また、複数の保険会社から一括で見積もりを取るのもおすすめです。一括見積もりサービスを利用すれば、一度の情報入力で複数の保険会社の見積もりを比較できます。
契約前のひと手間が、長年にわたる保険料の節約につながる。その意識を持つことが、家計にやさしい保険選びへの第一歩です。
まとめ
火災保険を選ぶ際は、「保険料」だけでなく「補償内容」も慎重に検討しましょう。
補償内容を限定的に設定すれば保険料は安くなりますが、万が一の際に役に立たなければ意味がありません。
逆に必要以上の補償を付帯すれば、補償範囲は広がりますが、保険料は高くなります。
その土地の災害リスクや、一人ひとりの必要補償について理解しておきましょう。
必要以上の補償や、補償の重複は保険料をより高くしてしまっている恐れがあり、見直すことで保険料を節約できる可能性があります。
迷った場合は、みんかぶ保険の専門スタッフに相談することで、より適切なアドバイスを受けて、後悔のない火災保険選びをしましょう。